
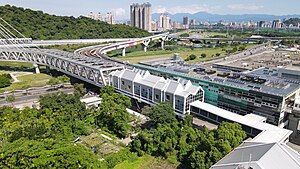
全台最大捷運聯合開發案「環狀線十四張站暨南機廠捷運開發案」已於2025年11月27日簽約,由愛山林、甲山林與宏匯合組的環宇上城投資,預估投資985億元、樓地板約25萬坪、規劃5,100戶住宅。央行也在2026年9月17日宣布,自然人第2戶房貸成數上限自9月18日起由6成再放寬到7成。真正該問的不是「十四張會不會漲」,而是「漲幅誰已經先算走了」。開發商估算總銷時,住宅已用每坪約100萬元的口徑;央北土地今年成交也創下每坪250萬元新高。加上B單元區段徵收正在配地、聯開案住宅推估要到2028年後才開賣,十四張未來幾年會有三波新供給接連出現。現在進場,你跟開發商搶的是同一份溢價,還得跟未來的新成屋搶租客。
本文目錄
一、看懂十四張聯開案與最新數據
二、獨特切角:三波供給時間表與「已被定價的未來」
三、現在買合理嗎?用回推法算投報
四、延伸研究:十四張、央北、板橋、新莊怎麼比
五、名詞解釋
六、購屋族/投資人接下來看什麼
七、FAQ
八、一句話結論
詠騰觀點與免責聲明
一、看懂十四張聯開案與最新數據
結論:簽約是真的,但目前仍在請照與權益分配前段,住宅、商場、辦公室都還沒開始產生收益。
聯開案基本資料
項目 | 內容 |
|---|---|
正式名稱 | 新北環狀線十四張站暨南機廠捷運開發案(招商時對外稱「M.Ark新北捷鑽」,投資人公司名與未來住宅案名為「環宇上城」) |
簽約日 | 2025年11月27日,新北市捷運局與環宇上城投資股份有限公司 |
投資人組成 | 愛山林(2540)、甲山林與宏匯集團;媒體報導山林集團約占67%、宏匯約33% |
基地面積 | 約14.3公頃(約4.3萬坪) |
預估投資額 | 約985億元(2022年招商時預估約520億元) |
總樓地板 | 約25萬坪 |
建築量體 | 8棟、39~51層 |
用途配置 | 2樓約2萬坪商場;3樓以上約5萬坪辦公室及5,100戶住宅 |
市府預估效益 | 引進約1.1萬人口、創造約1.2萬個就業機會(規劃預估值) |
開發商估總銷 | 2,000億~2,500億元以上(不同場合說法不一) |
三個常被寫錯的地方
常見說法 | 查證後 |
|---|---|
2026年左右完工 | 沒有公開資料支持。開發商在簽約時表示接下來要請照、訂定價格並完成權益選配,媒體報導住宅約3年後才開賣。 |
985億=周邊增值 | 985億元是民間預估投資額,2,000億元以上是開發商估的總銷,兩者都不是周邊房價會增加的金額。 |
第2戶只能貸6成 | 已過時。央行2026年9月17日決議,9月18日起自然人第2戶房貸上限調為7成,仍無寬限期。 |
二、獨特切角:三波供給時間表與「已被定價的未來」
核心判斷:十四張的交通優勢已經存在,大型開發也已確定。「確定會發生」的利多,通常早就反映在價格裡;真正還沒被充分討論的,是接下來幾年新房子會分批出現,而且每一波的成本都比上一波高。
1. 開發商自己用「每坪100萬」算總銷
簽約當天,愛山林董事長估算總市值時,住宅是以每坪約100萬元作為計算口徑。這不是售價公告,但透露了一件事:開發商已經把「十四張成為新店新都心」的想像,放進自己的定價假設裡。
另一個訊號來自土地市場。華固建設2026年以19.77億元取得央北重劃區約791坪土地,每坪約250萬元,創區域新高,公司也表示未來開價將朝每坪三位數前進,最快2028年第1季推案。地價墊高,後面每一個新案的成本底線都跟著墊高。
2. 三波供給:央北收尾 → B單元配地 → 聯開案開賣
1. 2020年起環狀線通車;2023年安坑輕軌通車,十四張成為雙軌轉乘站。
2. 2024/10~11十四張B單元區段徵收獲內政部核准並公告,面積約34公頃,規劃商業區約4公頃、住宅區約10.5公頃。
3. 2025/11/27聯開案簽約,985億元、5,100戶住宅。
4. 2026年B單元進入安置土地與抵價地的抽籤配地作業(官方網站8月公告抵價地抽籤暨配地說明會);央北剩餘素地推案,單價已見百萬元級。
5. 2028年起(推估)央北新地推案;B單元地主取得土地後,陸續轉售建商或自行開發。
6. 約2028~2029年(推估)聯開案住宅開賣。開發商說明,分回房地要先由私地主選、再由市府選,最後才輪到投資人。
「推估」項目係依開發商公開說法與區段徵收一般流程推算,並非官方時程,實際以新北市捷運局、地政局公告為準。
3. 這對投資人意味著什麼
如果你是… | 三波供給帶來的影響 |
|---|---|
收租型投資人 | 未來新成屋會分批交屋,新屋房東為了填滿空屋,租金定價往往較有彈性,同區租金短期未必跟得上房價。 |
自住族 | 等待不見得吃虧:新供給會增加選擇,也讓社區與生活機能更完整;但新案成本墊高,價格未必回落。 |
短期轉售者 | 最辛苦的位置。轉手時要面對開發商的新案競爭,買方可以直接買新房。 |
B單元地主 | 配地後的土地價值受惠於央北地價標竿,是這波開發中最直接的受益者之一。 |
三、現在買合理嗎?用回推法算投報
結論:與其問「會不會漲」,不如先回推「月租要收多少才划算」。如果那個月租在同區找不到成交紀錄,價格可能已經跑在基本面前面。
回推法:想要的報酬率,需要多少月租?
公式很簡單:需要月租 = 購入總成本 × 目標表面報酬率 ÷ 12。下表是純數學換算,不是十四張的實際行情。
購入總成本 | 表面報酬率2% | 2.5% | 3% |
|---|---|---|---|
2,000萬元 | 每月約3.33萬 | 約4.17萬 | 約5.00萬 |
3,000萬元 | 每月約5.00萬 | 約6.25萬 | 約7.50萬 |
3,500萬元 | 每月約5.83萬 | 約7.29萬 | 約8.75萬 |
拿到數字後,去內政部實價登錄查同社區或相近屋齡、相近坪數的租賃成交。如果需要的月租明顯高於實際租賃成交,代表這個買價只能靠「未來漲價」回收,而不是靠租金。
表面報酬率還沒扣除空租期、管理費、修繕、房屋稅與地價稅、保險與資金成本,淨報酬會更低。
央行放寬到7成,改變了什麼
以總價3,000萬元的第2戶為例 | 2026/3/20~9/17(上限6成) | 2026/9/18起(上限7成) |
|---|---|---|
最高可貸 | 1,800萬元 | 2,100萬元 |
最低自備款 | 1,200萬元 | 900萬元 |
寬限期 | 無 | 無 |
自備款門檻下降,是換屋族與預售屋交屋族的解套;但對投資人來說,槓桿變大也代表利息支出與風險同步放大。央行本次利率維持不變,但媒體與市場已在討論第4季升息的可能性(屬市場預期,未證實)。成數上限也不是銀行保證核貸成數,實際仍看個人收入、信用與物件條件。
合理性檢查:十四張的強項與弱項
面向 | 已經存在的強項 | 還沒實現的部分 |
|---|---|---|
交通 | 環狀線+安坑輕軌雙軌轉乘、環河快速道路、國道3號安坑交流道 | 環狀線北環、東環完成後的整體路網效益 |
商業 | 緊鄰已成形的央北生活圈 | 2萬坪商場、5萬坪辦公室的招商與開幕 |
公共設施 | 十四張公園、既有學區 | B單元規劃的國中、機關、轉運站與停車場用地 |
價格 | 區域品牌已建立 | 高地價轉嫁到售價後,租金能否支撐 |
四、延伸研究:十四張、央北、板橋、新莊怎麼比
重點:目前沒有同口徑的公開數據,可以證明哪一區投報最高。比較要回到物件,不要比區域名稱。
區域 | 現在的角色 | 適合誰優先評估 | 必查項目 |
|---|---|---|---|
十四張站周邊 | 雙軌轉乘+大型複合開發尚未落地 | 能接受長觀察期、看重未來區域升級的自住族 | 請照與招商進度、未來新供給量、買價是否已反映期待 |
新店央北 | 已成形生活圈,素地所剩不多,新案價格向百萬元靠攏 | 想看得到現況、重視居住品質者 | 同屋齡成交價、租賃成交、實際步行到站距離 |
板橋車站周邊 | 高鐵、台鐵、捷運匯集的成熟商業核心 | 重視跨城市交通與既有辦公商業需求者 | 高購入成本能否由租金支撐、商辦屋齡與管理成本 |
新莊副都心 | 已有辦公供給與企業進駐 | 找現成辦公空間的企業、商辦投資人 | 空置狀況、租約條件、停車與員工通勤 |
別忽略:環狀線還有其他聯開案
新北捷運局表示,環狀線共有10處捷運開發案,已招商成功5處,其餘5處預計2026年陸續招商。環狀線沿線(包括板橋一帶站點)後續也可能出現新的聯開供給,比較板橋與十四張時,兩邊都要把未來新案納入考量。
十四張的三個範圍不要混在一起
範圍 | 性質 | 目前階段 |
|---|---|---|
央北重劃區 | 已完成的區段徵收區,約39.8公頃 | 大樓陸續交屋,剩餘土地推案中 |
十四張B單元 | 區段徵收,約34公頃,含商業區、住宅區與社宅用地 | 2026年進行配地作業 |
捷運聯開案(環宇上城) | 捷運機廠上方共構開發,約14.3公頃 | 簽約後請照與權益選配前置作業 |
五、名詞解釋
名詞 | 白話說明 |
|---|---|
捷運聯合開發 | 政府與民間投資人在捷運站或機廠土地上合作蓋樓,完成後依比例分回房地,挹注捷運建設經費。 |
區段徵收 | 政府把一整區土地徵收後重新規劃,扣除公共設施後,把部分土地以「抵價地」發還給原地主。 |
抵價地 | 區段徵收後發還給地主的土地,十四張B單元的抵價地比例為41%。 |
權益選配 | 聯開完成後,各方分回房地的選擇順序;本案依開發商說法,私地主先選、市府其次、投資人最後。 |
TOD | 以大眾運輸為導向的開發,把住宅、辦公與商業集中在車站周邊。 |
表面報酬率 | 年租金÷購入總成本,尚未扣除各種持有成本與空租期。 |
第七波選擇性信用管制 | 央行2024年9月實施的房貸限制;第2戶成數已在2026年3月與9月兩度放寬,目前上限7成、無寬限期。 |
六、購屋族/投資人接下來看什麼
重點:追蹤「還沒發生的事」有沒有照進度發生,而不是重複讀已經發生的利多。
觀察指標 | 為什麼重要 | 去哪查 | 正面訊號 | 警訊 |
|---|---|---|---|---|
聯開案建照與開工 | 決定住宅開賣與商場開幕時間 | 新北市捷運局公告、愛山林重大訊息 | 取得建照、動工典禮 | 請照延宕、設計大幅變更 |
商場與辦公招商 | 就業人口是租屋需求來源 | 開發商公告、媒體報導 | 主力店或企業總部簽約 | 長期未公布招商對象 |
B單元配地與土地標售 | 決定第二波供給量與地價 | 十四張B單元官方網站、新北地政局 | 配地完成、公共工程如期 | 工程延後 |
央北租賃成交 | 檢驗租金是否跟得上房價 | 內政部實價登錄(租賃) | 租金穩定上升、去化快 | 同社區大量招租、租期拉長 |
房貸政策與利率 | 影響槓桿成本與買氣 | 央行每季理監事會 | 利率持穩 | 升息或再度緊縮 |
接下來可能怎麼發展:三種情境推演
情境 | 前提 | 十四張可能的樣貌 | 對買方的意義 |
|---|---|---|---|
樂觀 | 聯開案順利取得建照、招商到大型企業或主力商場 | 「新店新都心」由規劃變成可見的工地與簽約名單,區域價格維持高檔 | 早進場的自住族享受生活圈成形;投資人仍要面對新供給 |
基準 | 各案依程序推進,但以年為單位慢慢落地 | 價格隨新案成本墊高而緩步上行,租金成長落後房價 | 收租型投資吸引力有限,自住需求為主 |
保守 | 利率上升或房市降溫,建商延後推案 | 成交量萎縮,議價空間擴大,開發時程延後 | 有耐心的自住族可能等到較佳價格 |
以上為本文依公開資訊所做推演,非官方預測,亦非投資建議。
七、FAQ
問題 | 回答 |
|---|---|
十四張聯開案完工了嗎? | 沒有。2025年11月27日簽約後,目前處於請照與前置作業階段,尚無公開的完工日期。 |
聯開案住宅什麼時候會賣? | 媒體引述開發商說法約簽約後3年開賣,推估約2028年後;實際以開發商公告為準。 |
985億元是什麼? | 民間預估投資金額,不是周邊增值,也不能拿來計算個別物件的報酬率。 |
M.Ark新北捷鑽和環宇上城是同一個案子嗎? | 是。M.Ark是招商期間的對外名稱,環宇上城是得標投資人組成的公司,開發商表示也將作為住宅案名。 |
第2戶現在能貸幾成? | 自2026年9月18日起,自然人第2戶上限7成、無寬限期;實際核貸成數由銀行審核。 |
十四張B單元和聯開案有什麼不同? | B單元是政府辦理的區段徵收,土地會發還給地主;聯開案是捷運機廠上的共構大樓。兩者範圍、時程、產品都不同。 |
十四張和央北哪個好? | 央北是已成形的生活圈,十四張是尚待落地的開發。要比的是具體物件的價格、租金與通勤條件。 |
現在適合進場嗎? | 自住需求明確、能長期持有者可以開始看屋比價;以短期轉售或高收租為目標者,應先用回推法確認租金能否支撐買價。 |
八、一句話結論
十四張的利多是真的,但多半已經被開發商和地價先定價了;接下來決勝負的,是你買進的價格能不能扛得住未來三波新供給。
詠騰觀點
我們在新店、新莊與板橋服務買賣雙方,最常遇到的問題不是「哪一區會漲」,而是「這一間,用這個價格買,合不合理」。
給自住族:先確認通勤時間、學區與空間是否真的符合需要。十四張的生活圈還在長,如果你需要的是今天就完整的機能,央北或其他成熟區域可能更適合。
給投資人:把回推月租拿去對照租賃實價登錄,再加上空租期與持有成本。7成房貸讓自備款降低,但也讓每月現金流壓力變大。
給十四張、央北的屋主:未來幾年新供給陸續進場,出售時機與定價策略會比以往更關鍵。
詠騰團隊可以依您的預算與目的,挑出同口徑的成交與租賃資料,一起把帳算清楚。
免責聲明:本文資料來源包括新北市政府、新北市捷運局、新北市新店十四張(B單元)區段徵收開發案官方網站、中央銀行理監事會決議新聞稿,以及經濟日報、中央社、工商時報、自由時報、鉅亨網等公開報導,內容僅供參考,不構成任何投資、法律或不動產交易建議。文中投報與貸款試算為數學示範,非實際行情;「推估」與「市場預期」事項未經官方證實。開發時程、貸款條件與稅費規定可能變動,請以主管機關最新公告及金融機構審核結果為準。資料更新至2026年9月24日。