
迅得的新生廠已進入營運階段、群翊楊梅新廠時程已拉長至2028年、由田則出現「擴廠題材強,但累計營收仍明顯落後」的反差。AI、高效能運算(HPC)與先進封裝持續推升半導體資本支出,設備商因此成為市場高度關注的受惠族群。2025年市場曾聚焦由田、迅得、群翊的擴廠計畫,但到了2026年,真正值得看的已經不是「誰要蓋新廠」,而是誰已經把新增廠房轉化為出貨、營收與獲利。
這也是本文最重要的切角:擴廠不是利多的終點,而是一場資本支出驗收。 迅得2026年1至9月營收55.13億元、年增13.62%,9月單月6.95億元更創歷史新高;群翊截至8月營收19.31億元、年增18.74%,單月2.75億元創歷史新高;反觀由田截至8月累計營收8.59億元、年減20.02%,雖然8月單月已年增22.43%,但整體營收仍處於修復期。這三條曲線,才是現在真正值得比較的地方。
文章目錄
一、看懂三家公司擴廠與最新數據
二、獨特切角:擴廠不是利多,能不能消化產能才是
三、為什麼三家公司走出不同成績?合理嗎?
四、延伸研究:先進封裝設備市場正在換檔
五、名詞解釋:CoWoS、FOPLP、OSAT、CB一次看懂
六、投資人與桃園產業不動產市場接下來看什麼
七、FAQ
八、一句話結論
一、看懂三家公司擴廠與最新數據
先把最容易混淆的資料拆開。原先的「2025擴廠」故事,到了2026年已經不能直接照抄,尤其是群翊新廠的投產時間、迅得新生廠的實際角色,以及由田的募資方向都已經出現新進度。
公司 | 股票代號 | 主要擴產/廠房進度 | 原先市場關注的資金規模 | 截至2026年最新營運訊號 |
|---|---|---|---|---|
由田 | 3455 | 桃園平鎮廠增建與裝修,土建約7,265萬元、機電約6,236萬元,合計約1.35億元;主要因應半導體設備需求。 | 平鎮廠工程約1.35億元;2026年另董事會決議發行國內第一次、第二次無擔保CB,合計上限10億元,募資用途為充實營運資金。 | 2026年8月營收2.06億元、年增22.43%;但1至8月累計8.59億元、年減20.02%。2026上半年仍為虧損,EPS為-0.44元。 |
迅得 | 6438 | 中壢新生廠約1.2萬坪,已由「新廠建設」進入實際營運與產能整合階段;公司並持續規劃南部生產基地。 | 2025年曾以現增籌資7.2億元;2026年又規劃發行5億元無擔保CB,作為擴大營運規模的資金來源。 | 2026年1至9月營收55.13億元、年增13.62%;第三季營收19.45億元創歷史新高;9月單月6.95億元亦創歷史新高。 |
群翊 | 6664 | 楊梅新廠鎖定先進封裝、玻璃基板等高階產品。2026年規劃於第四季動工,目標2028年竣工投產;首期組裝產能規劃增加約20%至40%。 | 過去市場曾關注13.37億元CB及約6.22億元土地取得;現階段更重要的是新廠工程、潔淨室與高階產能落地。 | 2026年1至8月營收19.31億元、年增18.74%;上半年營收13.81億元、年增14.4%,EPS 7.29元;8月單月2.75億元創歷史新高。 |
資料整理依公開資訊觀測站、公司公告及2026年公開財務/營收資料;金額均以新台幣計。部分廠房時程為公司規劃,實際進度仍須以後續公告為準。
由田:擴廠是真的,但「營收立即爆發」並沒有發生
由田在2025年初公告平鎮廠增建與裝修,土建及機電工程合計約1.35億元,主要因應半導體擴產需求。這筆投資本身沒有問題,但到了2026年,營收數字提醒市場:廠房增加不等於營收會同步增加。
由田2026年8月營收2.06億元、年增22.43%,是正面訊號;但截至8月累計營收8.59億元,仍較去年同期下降20.02%。公司2026年第二季營收3.56億元,單季EPS回到0.38元,但上半年累計仍為虧損、EPS -0.44元。這表示公司正處在訂單、產品組合與產能利用率重新調整的階段,而不是單純「擴廠=獲利起飛」。
更值得注意的是,2026年8月董事會又決議發行國內第一次及第二次無擔保轉換公司債,合計上限10億元,募資用途為充實營運資金。這代表公司正在用更完整的資金工具支撐下一階段營運,但也意味著投資人不能只看擴廠題材,還要看資金投入後能否轉成營收與現金流。
迅得:最接近「擴廠→產能→營收」驗收成功的案例
迅得的故事已經從「新廠題材」進入「新廠驗收」。中壢新生廠約1.2萬坪,設有無塵室並主攻半導體設備生產;2026年公司持續進行既有廠區設備整合,同時又規劃向台灣南部擴大生產基地。
營收也提供了最直接的驗證。2026年1至9月營收55.13億元,年增13.62%;第三季營收19.45億元創歷史新高,9月單月6.95億元同樣創歷史新高。這比單純宣布「要蓋廠」更有說服力,因為市場已經開始看到產能擴張後的出貨成果。
但迅得也不是沒有壓力。2026年8月公司規劃發行5億元無擔保CB,且同年8月董事會通過投資友上科技1.5億元。這代表公司正在從「單純擴產」走向設備製造+投資+區域產能布局的更大規模營運模式,資本配置能力會變成下一個觀察點。
群翊:真正的爆發點可能還沒到,但訂單能見度已經先到
群翊是三家公司中最值得注意「時間差」的一家。過去市場曾以2026年新廠完工的角度解讀,但後續規劃已調整,現在較新的資訊是2026年第四季動工、2028年竣工投產。
這並不代表群翊轉弱。相反地,2026年1至8月營收已達19.31億元、年增18.74%,8月單月2.75億元創歷史新高;2026年上半年營收13.81億元、年增14.4%,EPS 7.29元。市場資訊亦顯示,公司交機排程已看到2027年底,設備交期拉長,反映產能需求仍高。
因此,群翊的新廠比較像是為下一階段需求提前買保險,而不是拿來救當期營收。
二、獨特切角:擴廠不是利多,能不能消化產能才是
真正的問題不是「有沒有擴廠」,而是「新廠落成後,公司有沒有足夠的高毛利訂單把空間填滿」。
這是這三家公司最值得比較的地方。
半導體設備廠和一般製造業不同。新廠不是把生產線簡單搬進更大的建築物就結束,還涉及無塵室、設備承重、機台組裝、研發空間、測試驗證、客戶認證以及供應鏈協同。尤其先進封裝設備具有高度客製化特性,真正限制營收的可能不是坪數,而是工程能力、關鍵零組件、客戶驗證與產能利用率。
階段 | 代表公司 | 市場真正應該問的問題 |
|---|---|---|
產能驗收期 | 迅得 | 新廠已開出產能後,營收與毛利能否持續維持高檔? |
高階訂單等待期 | 群翊 | 2028年新廠完成前,現有產能如何支撐2027年前的訂單? |
營運修復期 | 由田 | 2026年下半年營收回升能否延續,並轉化為穩定獲利? |
意想不到的角度:桃園真正稀缺的可能不是「廠房」,而是能符合先進製程要求的廠房
從工業不動產角度看,半導體設備商擴廠帶來的需求,不能簡化成「科技公司來了,所以附近工業地一定漲」。更精準的理解是:設備商對廠房規格的要求正在升級。
先進封裝設備需要更高的潔淨度、樓地板承重、樓高、機電容量與製程空間。群翊選擇重新取得土地、規劃高規格潔淨環境,就是很典型的例子。這種需求會讓「一般廠房」與「可直接承接高階設備製造的廠房」之間產生更大的價值差。
因此,對桃園工業不動產市場而言,真正值得追蹤的不是單純土地價格,而是廠房規格是否能對接半導體設備、電子製造與高階自動化產業的需求。
三、為什麼三家公司走出不同成績?合理嗎?
第一個原因:產品組合不同
迅得同時受惠半導體與PCB設備需求,2026年半導體相關業務占比持續提高;群翊則往高精密、客製化、高階設備發展,產品涵蓋先進封裝、IC載板、玻璃基板等;由田則以檢測設備為核心,半導體、PCB等不同應用的訂單節奏會直接影響營收認列。
因此不能看到三家公司都談CoWoS,就把它們視為完全相同的投資標的。
第二個原因:新廠的「時間點」不同
迅得已經進入新廠產能整合階段,因此營收數據較容易看到擴廠效果;群翊的新廠要到2028年才進入投產階段,因此目前主要靠既有產能支撐成長;由田則必須先證明2026年營收修復與半導體設備訂單能見度能夠持續。
第三個原因:擴廠需要錢,錢也有成本
擴廠本身需要土地、建築、機電、無塵室與設備投入,還可能增加折舊、人工、營運資金與庫存。若訂單沒有同步成長,短期反而可能壓縮獲利。
這也是為什麼2026年的觀察不能只看「擴廠金額」,而要把營收年增率、毛利率、營業利益率、EPS、資本支出與募資一起看。
三家公司目前誰最值得看?
觀察面向 | 由田3455 | 迅得6438 | 群翊6664 |
|---|---|---|---|
短期營收動能 | 修復中,8月轉為年增 | 強,Q3與9月創高 | 強,8月創高 |
新廠效益 | 仍需觀察 | 已進入驗收階段 | 主要看2028年後 |
先進封裝/高階設備 | 有布局 | 比重持續提升 | 核心成長方向 |
主要風險 | 營收修復速度、獲利波動、募資 | 擴大投資後的資本效率 | 新廠時程、產能轉換與高階需求落地 |
四、延伸研究:先進封裝設備市場正在換檔
2026年的半導體設備市場已經不是單純「晶圓廠擴產」的故事。AI與HPC讓封裝的重要性快速上升,競爭也從單純製程微縮,逐漸延伸到異質整合、Chiplet、CoWoS、面板級封裝與玻璃基板。
SEMI在2026年指出,2025年全球半導體封裝與組裝設備銷售額年增19.6%至60億美元,2026年預估仍成長9.2%。台灣方面,經濟部產發署2026年9月表示,今年台灣半導體產業產值力拚突破8兆元,半導體設備國產產值則有望突破2,700億元。
這代表設備商的機會仍在,但市場結構也正在改變:真正有價值的不是「所有設備都會受惠」,而是能進入高階製程、完成驗證並持續交機的設備商。
CoWoS之外,下一個值得看的關鍵字是「CoPoS與玻璃基板」
2026年產業界開始更積極討論CoPoS等新一代先進封裝方案。經濟部也在SEMICON Taiwan 2026展示相關技術,強調大尺寸封裝與RDL等製程整合。這意味著設備廠的競爭不會停留在既有CoWoS設備,而可能向更大尺寸、更高密度與更複雜的封裝設備延伸。
對群翊而言,玻璃基板與面板級封裝正是值得追蹤的方向;對迅得而言,則要看半導體設備比重與高階客戶訂單能否持續;對由田而言,則要看檢測設備是否能在先進封裝與新型封裝中形成穩定訂單。
這也會改變桃園工業不動產的需求
桃園的平鎮、中壢、楊梅等區域,本來就是電子、機械與自動化製造聚落。當設備廠進一步朝高階半導體設備發展,廠房選擇會從「坪數夠不夠」進一步變成「規格能不能用」。
因此,未來工業不動產市場可能出現更明顯的分化:普通製造廠房與高規格電子/半導體設備廠房的租售價差,可能比單純土地位置更值得觀察。但這是市場推論,不代表特定區域價格必然上漲。
五、名詞解釋:CoWoS、FOPLP、OSAT、CB一次看懂
名詞 | 白話解釋 | 為什麼重要 |
|---|---|---|
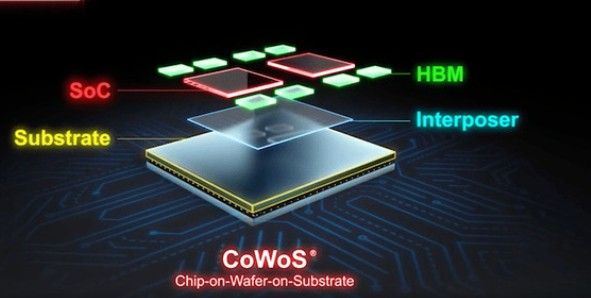
CoWoS | Chip-on-Wafer-on-Substrate,屬於先進封裝技術,可將多個晶粒與高頻寬記憶體等整合,提高AI/HPC運算系統的整合能力。 | AI晶片需求增加,使先進封裝產能成為重要瓶頸,也帶動相關設備需求。 |
FOPLP | Fan-Out Panel Level Packaging,面板級扇出封裝,利用較大尺寸面板進行封裝製程。 | 若量產技術成熟,可透過大尺寸排版提高效率,因此成為設備商布局方向之一。 |
OSAT | Outsourced Semiconductor Assembly and Test,即委外封裝與測試服務商。 | 先進封裝擴產不只發生在晶圓代工廠,封測廠也需要擴充設備與產能。 |
CB | Convertible Bond,可轉換公司債,投資人持有債券,同時具備在條件符合時轉換成股票的權利。 | 企業可取得資金,但未來若轉換為股票,也可能帶來股本稀釋問題。 |
無塵室 | 控制空氣中微粒、溫濕度等環境條件的潔淨空間。 | 先進半導體與封裝設備製造對環境要求較高,會直接影響廠房建置成本與規格。 |
六、投資人與桃園產業不動產市場接下來看什麼
如果只追蹤「哪家公司要蓋廠」,很容易錯過真正重要的變化。接下來應該把營收、產能、募資、訂單、廠房進度放在同一張表裡觀察。
觀察項目 | 由田3455 | 迅得6438 | 群翊6664 | 對桃園工業不動產的意義 |
|---|---|---|---|---|
營收 | 2026年8月單月回升,但累計仍年減 | 1至9月年增13.62% | 1至8月年增18.74% | 判斷擴廠需求是否具有持續性 |
新廠 | 平鎮擴建效益持續觀察 | 中壢新生廠已進入產能整合 | 楊梅新廠預計2028年投產 | 高規格廠房需求可能持續多年 |
資金 | CB上限10億元 | CB 5億元、另有投資案 | 持續投入新廠與高階設備 | 企業擴產將帶動廠房、土地與機電需求 |
最重要風險 | 營收與獲利能否同步修復 | 擴大資本配置後的報酬率 | 新廠時程及高階訂單落地 | 不是所有工業地/廠房都能直接承接半導體供應鏈 |
如果你是投資人
不要把「擴廠」直接等同「營收倍增」。先看新廠啟用後的季度營收、毛利率、營業利益率與自由現金流,再看市場給予的估值是否已經提前反映成長。
如果你是企業找廠或購地
半導體設備產業的需求會讓廠房條件變得更重要。評估桃園、中壢、平鎮、楊梅等工業不動產時,除了土地坪數與單價,也應把樓高、樓板承重、電力、消防、無塵室可建性、法規用途、交通與供應鏈距離列入條件。
七、FAQ
問題 | 回答 |
|---|---|
由田、迅得、群翊都是CoWoS概念股嗎? | 三家公司都可能受惠先進封裝需求,但產品結構與受惠方式不同,不能視為完全相同的CoWoS概念股。應進一步看各公司實際產品、客戶、訂單與營收占比。 |
哪一家目前最能證明擴廠有效? | 若只看「擴廠後營收是否已出現明確成果」,迅得的驗證度較高。2026年1至9月營收55.13億元、年增13.62%,第三季與9月營收均創歷史新高。 |
群翊楊梅新廠什麼時候完工? | 依2026年較新的公開資訊,規劃於2026年第四季動工,目標2028年竣工投產。實際工程進度仍須以公司後續公告為準。 |
由田擴廠後為什麼營收還會下降? | 因為新廠只是供給能力,營收還受到訂單認列時點、產品組合、客戶驗證、產能利用率與設備出貨進度影響。由田2026年8月單月營收已年增22.43%,但1至8月累計仍年減20.02%,正好說明兩者不能畫上等號。 |
企業發行CB是不是一定是利空? | 不一定。CB可以提供較有彈性的資金來源,企業若將資金投入高報酬率的擴產或營運,可能形成正面效果;但若未來轉換成股票,也要注意股本稀釋,因此應一起觀察資金用途與投資報酬。 |
半導體設備擴廠會推升桃園工業地價格嗎? | 可能增加特定規格廠房與土地的需求,但不能直接推論整個桃園工業地價格都會上漲。真正受惠程度仍取決於產業聚落、廠房規格、法規、電力、交通與供應鏈需求。 |
2026年先進封裝設備市場還值得關注嗎? | 值得,但觀察重點已從「CoWoS會不會擴產」轉向「哪些設備商能持續通過客戶驗證、擴大出貨並維持合理毛利」。SEMI資料顯示2025年全球半導體封裝與組裝設備銷售額年增19.6%,2026年仍預估成長9.2%。 |
八、一句話結論
半導體設備真正的成長,不是把廠房蓋大,而是把新增產能變成高階訂單、營收與獲利;2026年看由田、迅得、群翊,應該從「擴廠題材」進階到「產能消化能力」的比較。
詠騰工商觀點
從詠騰工商團隊的角度來看,這一波AI與先進封裝擴產,值得關注的不只是上市櫃設備公司的股價,更是桃園產業用地與高規格廠房需求正在變得更細分。
平鎮、中壢、楊梅等地原本就具備機械、電子與自動化產業聚落。當半導體設備廠持續提高潔淨度、樓板承重、機電與研發空間要求後,未來企業選廠的標準可能從「有沒有廠房」轉變成「廠房能不能直接支援高階製造」。
因此,對企業主而言,選擇工業廠房時不應只比較每坪租金或土地單價,而應同步檢查產業用途、建物合法性、樓板承重、電力容量、消防、廠房高度、無塵室改造條件及未來擴建空間。這些條件,才可能決定一間廠房是否真的能承接下一輪產業升級。
如果未來半導體設備、AI伺服器、先進封裝與玻璃基板等產業持續擴產,桃園工業不動產的機會不一定平均分布,而更可能集中在能直接對接高階製造需求的廠房與工業用地。
資料來源與查證說明
本文主要依公開資訊觀測站、臺灣證券交易所/櫃買市場公開資料、公司公告,以及經濟部產業發展署、SEMI等公開資料整理。市場法人對未來營收或訂單的預估均屬市場觀點,本文不將其視為確定結果。涉及廠房完工、投產與產能增加的時間均以公司最新公開規劃為準,實際可能因工程、設備、客戶驗證或市場環境調整。
免責聲明
本文僅供產業趨勢、企業選廠與市場研究參考,不構成股票買賣、投資、財務、稅務或不動產交易建議。個股營運、股價及產業景氣均可能快速變化,讀者應依自身需求與風險承受能力進一步查證最新公開資訊。詠騰工商團隊不對任何投資或交易結果負責。