
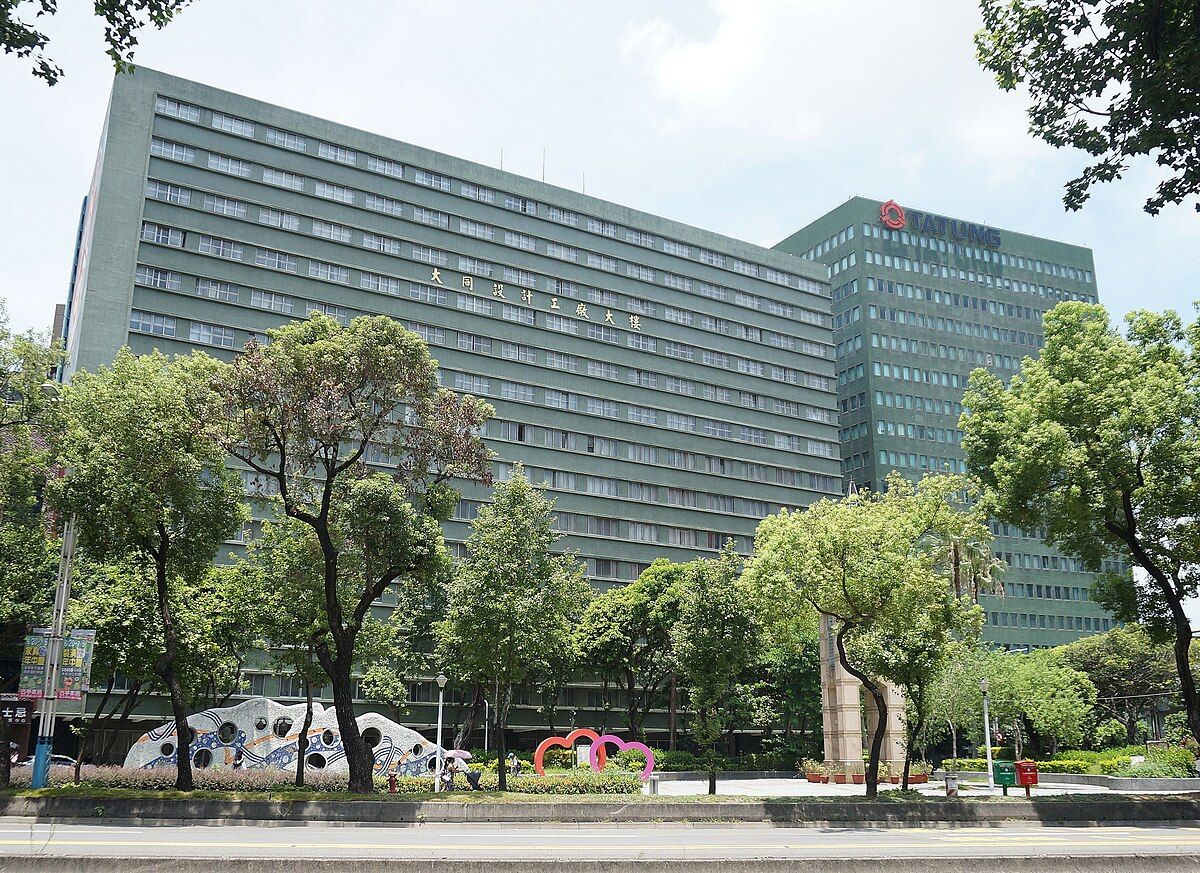
大同(2371)2026年10月22日代子公司大同開發公告,董事會通過以每股10元認購子公司志生不動產現金增資普通股2,000萬股、總額2億元,資金來源為自有資金,目的為長期投資。增資後大同開發持有志生8,620萬4,691股、持股100%,志生每股淨值10.42元。這是集團內部的資金調度,對大同整體財務影響有限:2億元約為大同最近期營運資金86.9億元的2.3%。
我們的切角是「志生在集團地產鏈的位置」:志生曾與母公司在2024年合計以約95.6億元出售台北市大安區復興南路土地,子公司層級處分利益約86.4億元;2026年9月又以地主身分參與大同開發主導的中和民有段都更,該案基地約6,328坪、更新後總價值約204億至210億元,預計2031年交屋。這次增資讓志生股本由約6.62億元擴大至8.62億元、增加約30%,但公告未揭露資金具體用途,後續是否用於新購地、都更或其他開發,仍待公司說明。
文章目錄
一、公告重點一張表
二、增資前後:股本擴大約30%
三、獨特切角:志生在大同地產鏈的位置
四、中和民有段都更:6,328坪、2031年交屋
五、延伸研究:大同的科技地產布局
六、接下來看什麼:2026年底到2027年
七、FAQ 常見問題
八、一句話結論
一、公告重點一張表
項目 | 內容 |
|---|---|
公告公司 | 大同(2371),代子公司大同開發公告 |
標的 | 志生不動產普通股 |
董事會、審計委員會日期 | 2026年10月22日 |
認購數量與價格 | 2,000萬股,每股10元 |
交易總金額 | 新台幣2億元,現金注資 |
志生每股淨值 | 10.42元 |
增資後持股 | 86,204,691股、金額862,046,910元、持股100%,無質押 |
關係 | 大同開發與志生同為大同之子公司,屬關係人交易 |
資金來源 | 自有資金 |
目的 | 長期投資;不涉及營運模式變更 |
相對規模 | 有價證券投資占大同總資產1.34%、占母公司業主權益2.84%;最近期營運資金8,690,161仟元 |
二、增資前後:股本擴大約30%
項目 | 增資前(推算) | 增資後 |
|---|---|---|
持有股數 | 約6,620萬股 | 約8,620萬股 |
面額計算股本 | 約6.62億元 | 約8.62億元 |
以每股淨值10.42元估算淨值 | 約6.90億元 | 約8.90億元 |
持股比例 | 100% | 100% |
增資前股數以增資後持股減本次認購股數推算;淨值為以公告每股淨值估算,實際以財報為準。
怎麼解讀:
● 按面額增資、略低於淨值:每股10元低於淨值10.42元,但因大同開發持股100%,沒有稀釋其他股東的問題。
● 集團內部資金搬移:錢從大同開發移到志生,大同合併報表的現金總額不變,只是放在不同子公司。
● 規模不大但有訊號:2億元占大同營運資金約2.3%,影響有限;但股本一次擴大三成,代表志生接下來有資金需求。
三、獨特切角:志生在大同地產鏈的位置
時間 | 志生參與的事件 | 金額 |
|---|---|---|
2024/9/26董事會、12/23交易 | 志生與母公司合計處分台北市大安區復興南路150至162號土地與建物,及懷生段139、144地號合建權利;土地合計約2,602平方公尺(約787坪) | 交易總額約95.61億元;子公司層級預計處分利益約86.43億元,母公司依權益法認列約66.65億元 |
2026/9/2 | 以地主身分參與大同開發擔任實施者的中和民有段都更,持有民有段553、598地號部分持分 | 權利變換前價值約3,912萬元,更新後預估分配約4,560萬元 |
2026/10/22 | 大同開發現金增資志生 | 2億元,股本擴大約30% |
2024年處分案買方為達麗建設60%、海悅國際開發30%、晏文資產管理顧問10%,皆非關係人;當時公告的處分目的為資產活化與股利政策。
三個讀法:
● 志生是集團的不動產持有平台:從大安區精華地處分,到中和都更持分,志生扮演的是持有、處分與參與開發土地的角色。
● 先處分、再補資本:2024年處分後淨值約只剩10.42元/股,推測處分收益已透過股利等方式上繳(推測,公告未說明);這次增資等於重新補充營運資本。
● 用途未揭露是關鍵缺口:公告僅寫「長期投資」,沒有說明是購地、都更共同負擔、建案開發或其他投資。股東應留意後續是否有志生取得不動產的公告。
四、中和民有段都更:6,328坪、2031年交屋
項目 | 內容 |
|---|---|
案名 | 擬訂新北市中和區民有段294地號等27筆土地都市更新事業計畫及權利變換計畫 |
位置 | 中山路三段、中山路三段181巷、光榮路、民享街所圍街廓 |
實施者 | 大同開發 |
基地面積 | 20,919.77平方公尺(約6,328坪),其中乙種工業區18,682.50平方公尺 |
建築規劃 | A區地上16層、地下3層,80戶;B區地上17層、地下4層,97戶;合計177戶 |
總樓地板面積 | A、B區合計約137,394平方公尺(約4.16萬坪) |
主要用途 | 以廠房為主,另有一般零售、醫療、金融、餐飲、運動健身、一般辦公 |
同意比例 | 私有土地面積98.59%、私有建物面積100% |
更新後總價值 | 三家估價約204億至210億元;共同負擔約148.6億元 |
大同與子公司更新後價值 | 約208億元 |
時程(預估) | 2026年8月4日公聽會;2026年9月至2028年4月審議;2028年4月至2031年6月拆除興建;2031年登記交屋 |
這塊基地是大同中和廠區,集團定位為AI科技辦公園區、主打綠能與能源韌性。依都更計畫,產品以廠房為主,屬乙種工業區的都市型產業園區,與住宅都更不同。
重點:大同與子公司在權利變換前價值約52億元,更新後約208億元,更新後價值約為更新前的4倍,但需負擔約148.6億元的共同負擔(建築、管理、稅費等)。志生在其中的持分很小,約占權利變換前價值的0.75%。
五、延伸研究:大同的科技地產布局
據點 | 面積 | 規劃方向(截至2026年8月報導) |
|---|---|---|
中和基地 | 約6,328坪 | AI科技辦公園區,都更審議中,預計2031年交屋 |
桃園觀音 | 約6.3萬坪 | 大同能源產業園區 |
桃園大園 | 約15萬坪 | 科技地產事業中樞,分期開發,最大可形成約50萬坪樓地板 |
家電廠 | 約2.4萬坪 | AI產業物流園區,規劃10萬坪以上倉儲,結合儲能、光電 |
台北中山北路總部 | 一萬多坪 | 「世紀大案」,涉及大同大學、台北市府與教育部,仍在協調,尚無正式方案與時程 |
既有住宅三案 | — | 大同莊園3、大同新紀元、大同新豐采合計總銷約430億元,兩案完銷,新紀元銷售率逾九成,2027年起陸續交屋 |
大同2026年營運數據
指標 | 數字 |
|---|---|
2026年9月營收 | 36.87億元,年減13.29% |
2026年前9月營收 | 362.50億元,年減2.13% |
2026年第二季EPS | 0.96元 |
2026年上半年EPS | 0.91元 |
2025年全年EPS | -5.2元 |
營收與EPS依第三方財經網站整理的公開資訊,以公司正式財報為準。
六、接下來看什麼:2026年底到2027年
時間 | 觀察重點 | 推演 |
|---|---|---|
2026年第四季 | 志生是否公告取得不動產或參與新開發案 | 若有,即可對應這次增資的實際用途 |
2026年11月 | 大同第三季財報 | 觀察建案認列與營業外收益變化 |
2026年9月至2028年4月 | 中和民有段都更審議進度 | 核定後才進入拆除興建,2031年交屋 |
2027年起 | 大同新紀元等住宅案交屋認列 | 建案認列將成為大同獲利的重要來源 |
2026至2027年 | 桃園大園、觀音園區招商與開發節奏 | 決定大同從「賣地」轉向「科技地產營運」的速度 |
推演為情境判斷,非公司預測。
關注中和、桃園大園與觀音的工業地產與可廠登廠辦?詠騰工商團隊長期追蹤雙北與桃園的工業區土地、廠辦交易與租賃行情,可協助企業評估進駐或購置的時機與條件。
七、FAQ 常見問題
Q1:大同開發增資志生不動產多少錢?
以每股10元認購2,000萬股,總額2億元,資金來源為自有資金。
Q2:增資後持股多少?
大同開發持有志生86,204,691股、金額約8.62億元,持股100%,無質押。
Q3:志生不動產是什麼公司?
大同集團旗下的不動產持有公司,2024年曾與母公司合計處分大安區復興南路土地約95.6億元,2026年以地主身分參與中和民有段都更。
Q4:這次增資的資金要做什麼?
公告僅說明為長期投資,未揭露具體用途,需待後續公告確認。
Q5:對大同財務影響大嗎?
影響有限。這是集團內部資金調度,2億元約為大同營運資金86.9億元的2.3%。
Q6:中和民有段都更規模多大?
基地約6,328坪,A、B兩區合計177戶、總樓地板約4.16萬坪,以廠房為主,更新後總價值約204億至210億元,預計2031年交屋。
Q7:為什麼是關係人交易?
大同開發與志生同為大同的子公司,彼此屬關係人,因此須經審計委員會同意並公告。
Q8:增資價格低於淨值有問題嗎?
每股10元略低於淨值10.42元,但大同開發持股100%,不影響其他股東權益。
八、一句話結論
大同開發以2億元增資志生、股本擴大約三成,金額不大,卻是大同集團地產平台從「賣地變現」走向「都更與科技地產開發」的一步;用途未揭露,下一份志生的不動產公告才是答案。
詠騰工商觀點
大同近年的地產策略很清楚:先活化精華地(如2024年復興南路處分),再把工廠用地轉為科技、能源與物流園區。志生這類持有型子公司,就是執行這些交易的工具。這次增資本身不構成重大財務事件,但值得放進大同地產布局的時間軸一起看。
對關注雙北與桃園工業地產的企業與投資人而言,大同中和廠區都更以廠房、辦公為主的產品,加上桃園大園、觀音數十萬坪的園區規劃,未來幾年將為市場帶來可觀的產業空間供給,是評估廠辦購置與租賃時不可忽略的變數。
免責聲明:本文依公開資訊觀測站公告、新北市都市更新處公聽會資料與相關報導整理,標示「推測」者為本文判讀,非公司揭露;增資前股數與淨值為推算。本文不構成投資建議,交易與開發內容以公司正式公告與主管機關核定為準,推演為情境判斷。